2 SAMMENDRAG
De siste årene har for alvor understreket sammenhengen mellom forutsigbar energitilgang, økonomisk stabilitet og internasjonal sikkerhetspolitikk. Usikkerhetsfaktorene som ble løftet i fjorårets analyse knyttet til krig, uro og handelspolitikk har gjort seg gjeldende gjennom det siste året og er fremdeles like relevante inn i 2026.
Vi legger bak oss et turbulent år både økonomisk, geopolitisk og sikkerhetspolitisk. President Trumps tollkrig initiert 2. april sendte sjokkbølger gjennom verdens finansmarkeder og bidro til en nedjustering av de globale økonomiske vekstforventningene. Tollpolitikken har siden blitt betydelig justert, og den globale økonomien har klart seg bedre enn ventet. Til tross for signifikant geopolitisk usikkerhet og vedvarende handelspolitisk usikkerhet, reviderte Det Internasjonale Pengefondet nylig opp sine vekstanslag for 2025 og 2026.
Styringsrentene i en rekke store økonomier er fremdeles på vei ned. En periode med innstrammende pengepolitikk har bidratt til å få inflasjonen under kontroll. Et annet vesentlig bidrag til denne utviklingen har vært lavere energipriser. Forventinger til et forholdsvis godt forsynt olje- og gassmarked de neste årene vil også bidra til å redusere risikoen for at denne utviklingen snur.
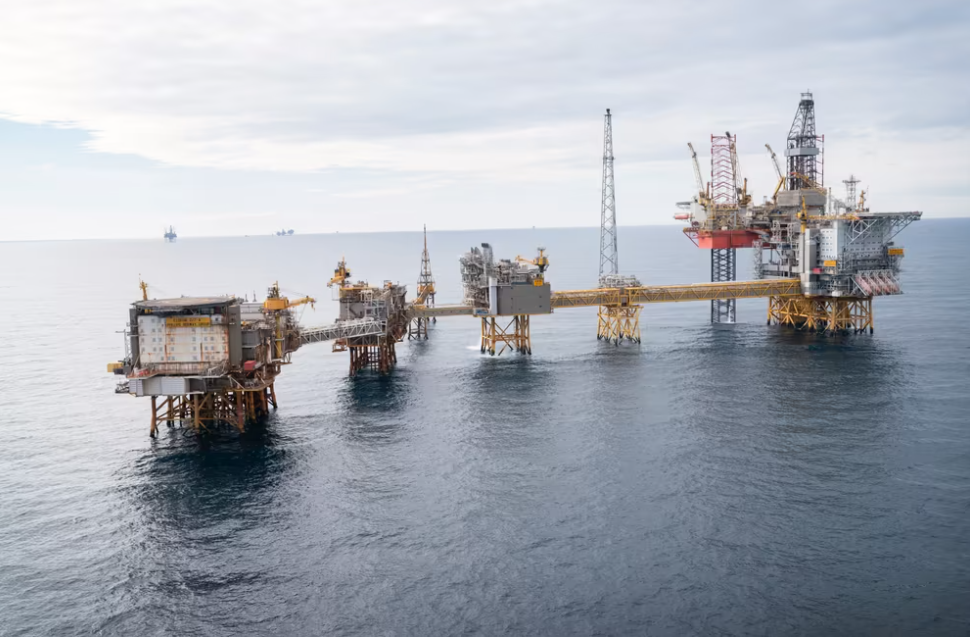
Videre investeringer på norsk sokkel er avgjørende for å bremse det naturlige fallet i produksjon og sikre viktige energileveranser til Europa. De siste årene har investeringsaktiviteten vært svært høy, og dette har bidratt til presset kapasitet i flere leverandørsegmenter. Fremover vil noe av dette presset avta når næringen nå beveger seg over en konjunkturtopp.
Totale investeringer for 2026 anslås i denne analysen til 270 milliarder NOK. Det tilsvarer et fall på om lag 4 prosent fra 2025 målt i faste priser. Årets analyse bekrefter med det trenden fra tidligere år, selv om fallet som anslås er mindre enn hva som ble indikert i fjor. Hovedårsaken til det er økt omfang på enkelte pågående utbyggingsprosjekter, samt økt aktivitet på felt i drift i hovedsak knyttet til produksjonsboring.
Prosjetutsettelser og forskyvninger av aktivitet på felt i drift medfører at fallet i investeringer blir noe større i 2027, men mindre i 2028, enn hva som ble indikert i fjor. Basert på næringens nåværende investeringsplaner ligger det an til et nytt fall i aktivitet mot 2029 og 2030. Flere mindre utbyggingsprosjekter (og enkelte større) kombinert med vedvarende investeringsbehov på felt i drift vil imidlertid holde investeringsaktiviteten oppe.
Etter hvert som nye ressurser oppdages og nye prosjekter modnes frem vil investeringene, særlig mot slutten av perioden, kunne løftes. Det vil kunne gi en mer stabil utvikling etter 2028 enn hva som nå indikeres, men trolig på et lavere nivå enn vi har sett de siste årene. Dette fordrer imidlertid stabilitet i næringens rammebetingelser.
Det forventes noe lavere leteaktivitet neste år med 37 påbegynte letebrønner mot 45 påbegynte i 2025. Det skyldes en kombinasjon av at noen selskaper neste år prioriterer produksjonsboring, men også noe færre gode prospekter. Dette understreker behovet for kontinuerlig tilgang på attraktivt areal og forutsigbarhet i letepolitikken. Anslaget for påbegynte letebrønner i 2027 er likevel på høyde med nivået de siste fem årene.